Domain koqz.de kaufen?
Wir ziehen mit dem Projekt
koqz.de um.
Sind Sie am Kauf der Domain
koqz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain koqz.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **


Ähnliche Suchbegriffe für Erfolgskonten
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
Alessi Fonduegabeln, Zubehör Kochen am Tisch, BraunSet aus der Reihe Mami mit sechs Gabeln für Fondue Bourguignonne des Designers Stefano Giovanni von Alessi. Diese Edelstahlgabeln mit Holzgriff sind besonders für Fondue Bourguignonne geeignet. Das Fleisch lässt sich mit den Zähnen leicht aufspiessen und geht im Caquelon nicht verloren. Jede der sechs Fonduegabeln ist mit einem kleinen Symbol versehen, sodass es keine Verwechslungen gibt, wenn Sie die Gabel in die Bouillon tauchen.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
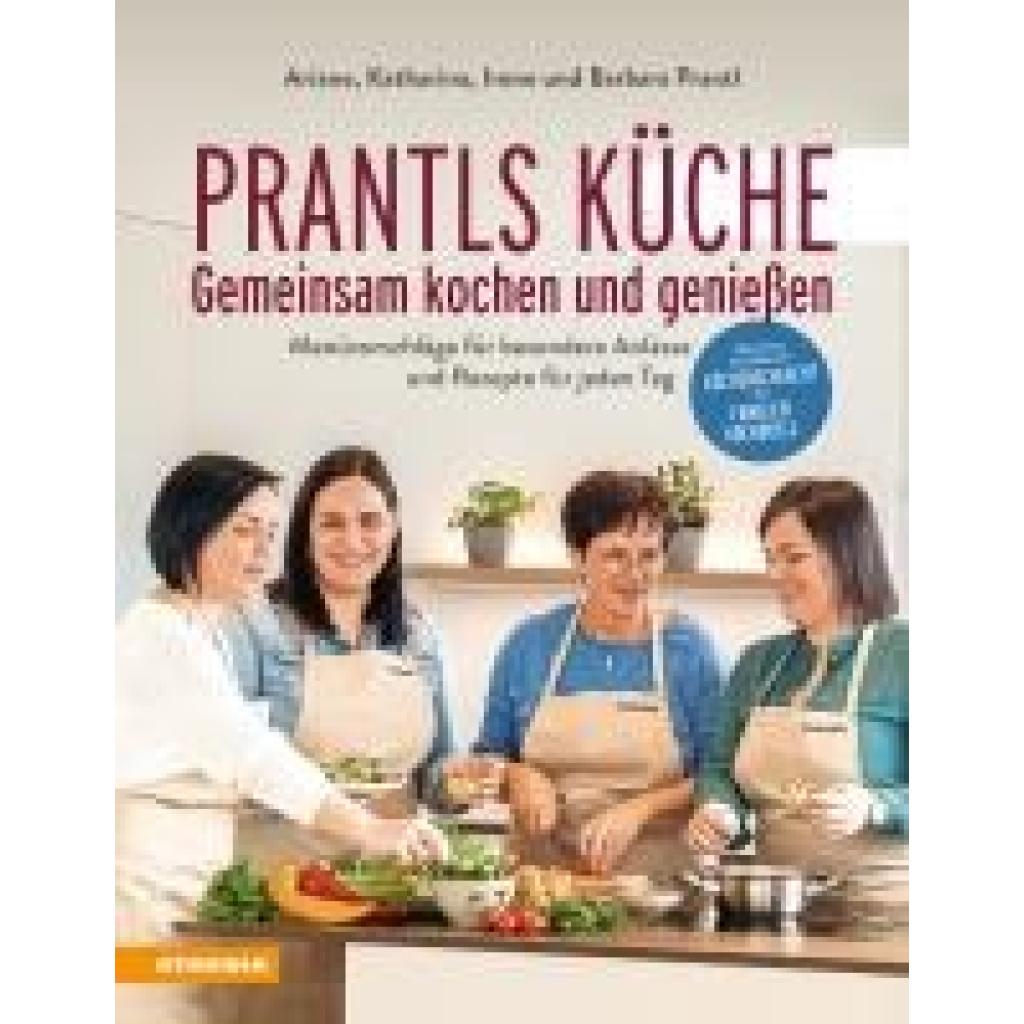
Prantl, Ariane: Prantls Küche: Gemeinsam kochen und genießenPrantls Küche: Gemeinsam kochen und genießen , Menüvorschläge für besondere Anlässe und Rezepte für jeden Tag , Zündvorrichtungen > Zünd- & Glühanlagen , Auflage: 2. Auflage, Erscheinungsjahr: 20240925, Produktform: Kartoniert, Autoren: Prantl, Ariane~Prantl, Barbara~Prantl, Irene~Prantl, Katharina, Edition: ENH, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 160, Keyword: Abendessen; Brunch; Dinner; Familien-Kochduell; Familienküche; Feier; Fingerfood; Gäste; Kochen für Freunde; Küchenschlacht; Mittagessen; Partyküche; Stehparty; Südtiroler Küche; regional; unverarbeitet, Fachschema: Kochen / Schnelle Küche~Kochen / Partyrezepte (allgemein)~Partyrezepte, Fachkategorie: Sustainable food / cookery~Nationale und regionale Küche~Kochen für und mit Kindern~Kochen für Feste~Kochen: Rezepte und Anleitungen, Warengruppe: HC/Themenkochbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 190, Höhe: 11, Gewicht: 361, Produktform: Kartoniert, Genre: Importe,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CreaTable Universal, Zubehör Kochen am Tisch, SchwarzSie erhalten hier ein 4-teiliges Fonduetellerset (je 27 cm) aus hochwertiger europäischer Porzellanproduktion. Dieser Klassiker in Hotelqualität präsentiert sich in einem strahlenden Schwarz, was etwas anderes ist. Es ist universell einsetzbar für Fondue, Raclette, Barbecue, Grillparty, Antipasti, Asia Food und vieles mehr.43,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
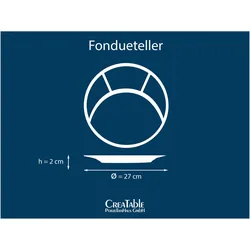
CreaTable Universal, Zubehör Kochen am Tisch, WeissSie erhalten hier ein 4-teiliges Fonduetellerset (je 27 cm) aus hochwertiger europäischer Porzellanproduktion. Dieser Klassiker in Hotelqualität präsentiert sich in einem strahlenden Weiss. Universell einsetzbar für Fondue, Raclette, Barbecue, Grillparty, Antipasti, Asia Food und vieles mehr.37,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Was sind Bestands- und Erfolgskonten?
Bestandskonten sind Konten, die den Wert und die Menge der Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt anzeigen. Sie werden in der Bilanz ausgewiesen. Erfolgskonten hingegen erfassen die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum, in der Gewinn- und Verlustrechnung. Sie dienen dazu, den Gewinn oder Verlust eines Unternehmens zu ermitteln. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
Küche, Kochen, Konsumieren, Fachbücher von Anatol SchneiderDas Fachbuch "Küche, Kochen, Konsumieren" von Anatol Schneider bietet eine tiefgehende Analyse der Rolle von Kochbüchern in der Gesellschaft. Es beleuchtet, wie diese Literaturgattung nicht nur die Zubereitung von Nahrungsmitteln dokumentiert, sondern auch als Medium fungiert, das essenzielle Informationen über Ernährung verbreitet. Der Autor untersucht die Entwicklung der Kommunikation über Ernährung von der mündlichen Tradition bis hin zu modernen digitalen Medien. Durch ausgewählte Beispiele wird aufgezeigt, wie sich die Beziehung zwischen Mahlzeiten und Medien im Laufe der Zeit verändert hat. Dieses Buch richtet sich an alle, die ein Interesse an der kulturellen und sozialen Dimension des Kochens haben und die Bedeutung von Kochbüchern in der heutigen Gesellschaft verstehen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Livoo Raclette zubehör-Set, Zubehör Kochen am Tisch, Braun8 Akazienholzspatel zum Ausleeren der Töpfe und Pfannen. 8 Brettchen aus Akazienholz zum Abstellen der Töpfe oder zum Abstellen des Essens vor dem Kochen. Inklusive Aufbewahrungstasche.29,55 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Alessi Fonduegabeln, Zubehör Kochen am Tisch, BraunSet aus der Reihe Mami mit sechs Gabeln für Fondue Bourguignonne des Designers Stefano Giovanni von Alessi. Diese Edelstahlgabeln mit Holzgriff sind besonders für Fondue Bourguignonne geeignet. Das Fleisch lässt sich mit den Zähnen leicht aufspiessen und geht im Caquelon nicht verloren. Jede der sechs Fonduegabeln ist mit einem kleinen Symbol versehen, sodass es keine Verwechslungen gibt, wenn Sie die Gabel in die Bouillon tauchen.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prantl, Ariane: Prantls Küche: Gemeinsam kochen und genießenPrantls Küche: Gemeinsam kochen und genießen , Menüvorschläge für besondere Anlässe und Rezepte für jeden Tag , Zündvorrichtungen > Zünd- & Glühanlagen , Auflage: 2. Auflage, Erscheinungsjahr: 20240925, Produktform: Kartoniert, Autoren: Prantl, Ariane~Prantl, Barbara~Prantl, Irene~Prantl, Katharina, Edition: ENH, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 160, Keyword: Abendessen; Brunch; Dinner; Familien-Kochduell; Familienküche; Feier; Fingerfood; Gäste; Kochen für Freunde; Küchenschlacht; Mittagessen; Partyküche; Stehparty; Südtiroler Küche; regional; unverarbeitet, Fachschema: Kochen / Schnelle Küche~Kochen / Partyrezepte (allgemein)~Partyrezepte, Fachkategorie: Sustainable food / cookery~Nationale und regionale Küche~Kochen für und mit Kindern~Kochen für Feste~Kochen: Rezepte und Anleitungen, Warengruppe: HC/Themenkochbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 190, Höhe: 11, Gewicht: 361, Produktform: Kartoniert, Genre: Importe,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
Ähnliche Suchbegriffe für Erfolgskonten
-
CreaTable Universal, Zubehör Kochen am Tisch, SchwarzSie erhalten hier ein 4-teiliges Fonduetellerset (je 27 cm) aus hochwertiger europäischer Porzellanproduktion. Dieser Klassiker in Hotelqualität präsentiert sich in einem strahlenden Schwarz, was etwas anderes ist. Es ist universell einsetzbar für Fondue, Raclette, Barbecue, Grillparty, Antipasti, Asia Food und vieles mehr.43,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CreaTable Universal, Zubehör Kochen am Tisch, WeissSie erhalten hier ein 4-teiliges Fonduetellerset (je 27 cm) aus hochwertiger europäischer Porzellanproduktion. Dieser Klassiker in Hotelqualität präsentiert sich in einem strahlenden Weiss. Universell einsetzbar für Fondue, Raclette, Barbecue, Grillparty, Antipasti, Asia Food und vieles mehr.37,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steba Raclettpfännchen, Zubehör Kochen am Tisch, SchwarzDas Set von Steba besteht aus 4 Raclette-Pfännchen. Hergestellt aus emailliertem Schwarzblech, bieten sie hitzebeständige Kunststoffgriffe (PPE) für Bedienkomfort. Mit einem Gesamtmass von 20,5 x 8 x 2,7 cm sind die Pfännchen ideal für Steba Raclettes RC3.42,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Bestands- und Erfolgskonten?
Bestandskonten sind Konten, die den Wert und die Menge der Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt anzeigen. Sie werden in der Bilanz ausgewiesen. Erfolgskonten hingegen erfassen die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum, in der Gewinn- und Verlustrechnung. Sie dienen dazu, den Gewinn oder Verlust eines Unternehmens zu ermitteln. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.